 Nhà ở Houston
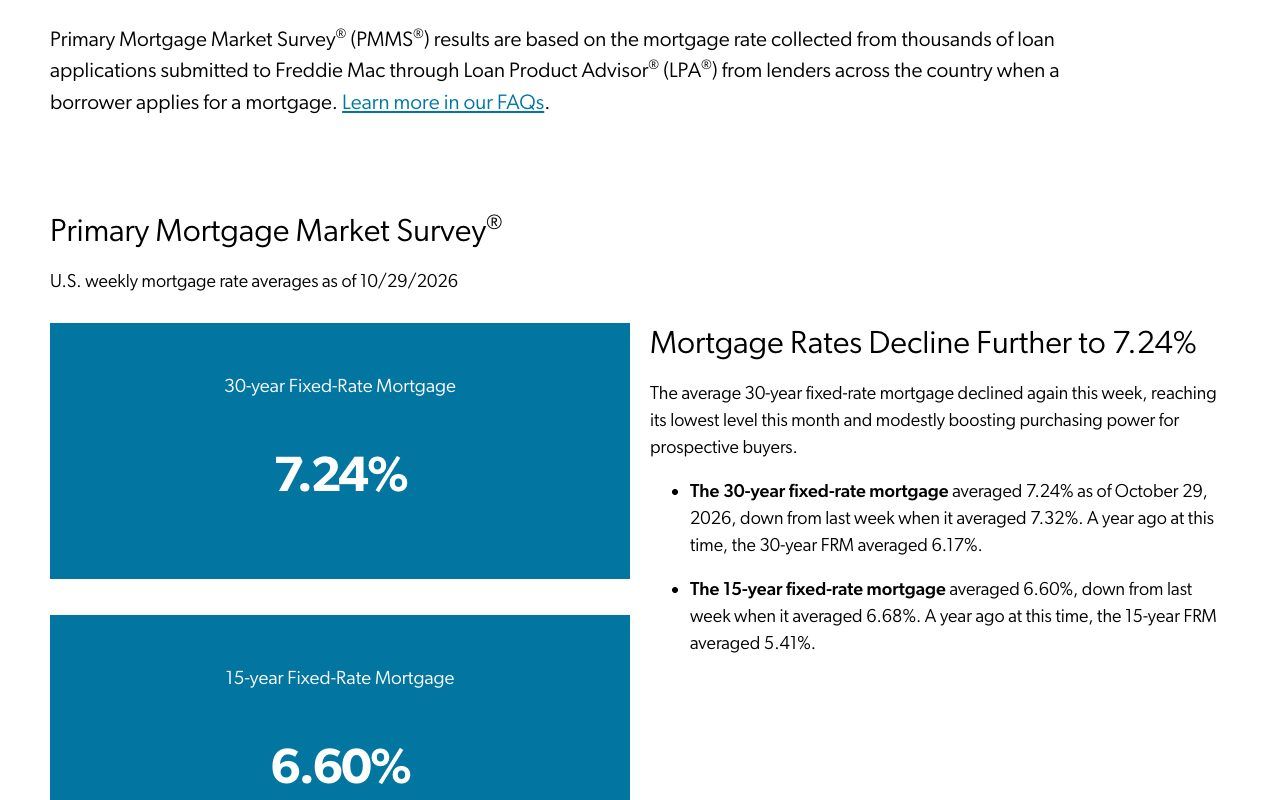
Lãi suất mua nhà tháng 11/2026 vẫn ở trên mốc 7 phần trăm cho khoản vay 30 năm, theo số liệu Freddie Mac công bố tuần cuối tháng mười [1]. So với một tháng trước, mức này cao hơn 0.21%, còn so với cùng kỳ năm ngoái thì cao hơn 1.05% [6].
Con số đó nghe khô, nhưng nó là khoản tiền bạn trả hằng tháng. Trên căn giá trung vị của vùng Houston, người mua đang trả $1,705.41 gốc cộng lãi mỗi tháng, cao hơn $83.12 so với cùng kỳ năm trước [7].
Bài này gồm ba phần: lãi suất hiện tại, cách quy ra tiền mỗi tháng, và hai kiểu hỗ trợ mà người mua hay bỏ qua là builder trả điểm và người bán trả điểm [8].
Lãi suất mua nhà tháng mười một đang ở mức nào
Khoản vay cố định 30 năm ở 7.24%, giảm từ 7.32% của tuần trước đó, còn khoản 15 năm ở 6.60%, giảm từ 6.68% [1]. Đây là tuần thứ hai liên tiếp lãi suất đi xuống, sau khi lên 7.28% rồi 7.40% trong hai tuần đầu tháng mười [7].
Nhìn xa hơn thì bức tranh ngược lại: một năm trước, khoản 30 năm chỉ 6.17% và khoản 15 năm là 5.41% [1]. Trong 52 tuần qua, lãi suất 30 năm đã đi từ 5.98% lên 7.40%, nên người vay hôm nay trả cao hơn gần một điểm rưỡi so với lúc thấp nhất [6].
Freddie Mac công bố bảng này vào 12 giờ trưa thứ năm hằng tuần, giờ miền Đông, và con số là bình quân các đơn vay thật trong bảy ngày trước đó [1].
Lãi suất nhích một chút thì tiền nhà đổi ra sao
Một thay đổi 0.25% lãi suất, tức 25 điểm cơ bản, thêm khoảng $17 mỗi tháng cho mỗi $100,000 vay với khoản cố định 30 năm [17]. Trên khoản $400,000, đi từ 6.75% lên 7.00% làm tiền gốc cộng lãi tăng từ khoảng $2,594 lên $2,661, tức $67 mỗi tháng [17].
Trên khoản vay $300,000 thì mức tăng đó là khoảng $50 mỗi tháng, còn khoản $500,000 là khoảng $84 mỗi tháng [17]. Bảng này chỉ tính gốc và lãi, chưa gồm thuế nhà, bảo hiểm và phí HOA [17].
Thị trường Houston vừa cho thấy hiệu ứng đó bằng tiền thật: lãi suất bình quân tháng chín là 6.86%, cao hơn 6.35% của năm trước, và khoản gốc cộng lãi trên căn trung vị tăng từ $1,622.29 lên $1,705.41 mỗi tháng [7]. Chênh lệch là $83.12 mỗi tháng, tức $997.40 mỗi năm, chỉ vì nửa điểm lãi suất [7].
Với ngân sách của bạn, $83.12 mỗi tháng không lớn, nhưng cộng dồn thành gần một nghìn đô mỗi năm [7]. Đó là lý do nhiều người mua năm nay chọn căn nhỏ hơn một chút hoặc xa hơn vài dặm thay vì cố [7].
Giá nhà Houston làm mẫu tính tiền
Giá trung vị nhà một hộ ở vùng Houston trong tháng chín là $325,000, còn giá trung bình là $421,311 [7]. Cùng tháng, 7,030 căn bán được, giảm 5.7%, với 40,192 căn đang rao và tồn kho 5.5 tháng [7].
Khoản $1,705.41 mỗi tháng ở trên mới là gốc và lãi, chưa gồm thuế nhà và bảo hiểm, nên bạn cộng thêm hai khoản đó trước khi chốt ngân sách, và nên hỏi CPA cho phần thuế [7]. Mình có bài riêng về cách tính thuế nhà Texas để bạn ước phần này cho sát [7].
Bức tranh tháng chín mình đã bóc riêng trong bài thị trường nhà Houston tháng 9/2026, gồm cả phần nhà phố và condo đang yếu hơn [7].
Nhà mới xây: builder trả điểm thế nào
Trong hơn một năm qua, ít nhất 60% builder cho biết họ dùng ưu đãi để hút người mua, theo chỉ số NAHB/Wells Fargo [8]. Kiểu phổ biến nhất trong nhóm 60% đó là buydown hai-một, tức lãi suất giảm 2% năm đầu và 1% năm thứ hai rồi về mức gốc từ năm thứ ba [8].
Có hai kiểu khác nhau và bạn nên phân biệt rõ: buydown tạm thời hạ khoản trả trong vài năm đầu, còn buydown vĩnh viễn là builder trả điểm một lần để lãi suất thấp suốt đời khoản vay [8]. Người ở lâu thường thấy kiểu vĩnh viễn đáng giá hơn, còn người định bán sau vài năm thì tiền mặt lúc ký có thể hữu ích hơn [8].
Builder còn dùng credit nâng cấp như bếp và sàn, nhưng khoản đó không làm giảm tiền trả hằng tháng [8]. Cách so sánh công bằng là quy mọi ưu đãi về hai con số: tiền trả mỗi tháng và tiền mặt bạn mang lúc ký [8].
Nếu đang cân nhắc nhà mới, bài builder tặng gì khi mua nhà mới xây có danh sách câu hỏi nên hỏi sales office [8].
Nhà cũ: xin người bán trả điểm
Với nhà cũ, thứ bạn xin được là nhượng bộ của người bán, dùng cho phí closing, chi phí trả trước hoặc điểm mua lãi suất, tùy chương trình vay [12]. Ví dụ căn rao $400,000: thay vì hạ giá xuống $390,000, người bán có thể để khoản đó trả phí vay cho bạn [12].
Nhượng bộ không phải lúc nào cũng xin được, nhưng nó khá phổ biến: báo cáo Redfin đầu năm 2023 ghi 45.5% người bán có nhượng bộ, so với 31.1% của năm trước đó [14]. Đây là số của năm 2023 nên bạn dùng để tham khảo, đừng coi là mức hiện tại [14].
Fannie Mae cho phép buydown tạm thời giảm tối đa ba phần trăm, kéo dài tối đa ba năm, mỗi năm tăng không quá một phần trăm, và người vay phải đủ điều kiện theo lãi suất gốc chứ không theo lãi suất đã mua xuống [13].
Điều này nghĩa là bạn vẫn phải chứng minh thu nhập đủ cho khoản trả ở mức lãi suất thật, nên buydown không giúp vay quá khả năng [13].
Ba việc nên làm trong tháng này
Việc đầu tiên là lấy bảng Loan Estimate từ hai lender trở lên trong cùng một tuần, vì $1,705.41 mỗi tháng chỉ là gốc và lãi còn phí vay thì mỗi nơi một khác [7]. Việc thứ hai là hỏi rõ khoản trả sau khi hết ưu đãi, vì ít nhất 60% builder đang dùng buydown tạm thời và khoản trả sẽ nhảy về mức gốc sau vài năm [8].
Việc thứ ba là cộng thuế nhà và bảo hiểm vào trước khi đặt cọc, vì giá trung vị $325,000 chỉ là giá căn, chưa phải chi phí ở thật [7]. Với lãi suất 7.24%, bạn xem nhà đang bán ở Houston để tự so vài căn rồi tính khoản trả trước khi đi xem [1].
Câu hỏi thường gặp
Lãi suất mua nhà tuần này là bao nhiêu?
Khoản 30 năm ở 7.24% và khoản 15 năm ở 6.60%, theo Freddie Mac [1]. So với tuần trước, cả hai đều giảm 0.08% [6].
Trả trước 20% thì mỗi tháng trả bao nhiêu?
Trên căn giá trung vị $325,000, khoản gốc cộng lãi là $1,705.41 mỗi tháng với 20% trả trước [7].
Người bán có thể trả điểm mua lãi suất cho tôi không?
Có, và với căn $400,000 thì người bán có thể để tiền trả điểm thay vì hạ giá [12].
Buydown tạm thời kéo dài bao lâu?
Fannie Mae giới hạn buydown tạm thời tối đa ba năm, giảm tối đa ba phần trăm, và mỗi năm tăng không quá một phần trăm [13].
Có nên chờ lãi suất giảm rồi mua?
Mình không dự đoán lãi suất, và cái bạn kiểm soát được là giá căn cùng ưu đãi, khi ít nhất 60% builder đang có ưu đãi lãi suất để thương lượng [8].